L'assurance RC exploitation en Belgique, expliquée sans jargon
Page revue le 16 septembre 2026 Rédigé par un courtier agréé FSMA.
Un client qui glisse dans votre atelier, un outil qui blesse un passant, un dégât chez celui que vous dépannez : ici, le risque est bien réel et physique. La RC exploitation couvre les dommages que votre activité cause aux tiers : au quotidien, après la livraison et jusqu'aux objets qu'on vous confie.
La RC exploitation couvre les dommages matériels et corporels que votre entreprise cause à des tiers dans le cadre de son activité, en dehors de tout contrat : c'est la responsabilité extra-contractuelle. Elle se prolonge par l'après-livraison (dommages provoqués après votre prestation) et les objets confiés (les biens de vos clients sous votre garde). À ne pas confondre avec la RC professionnelle, qui couvre l'erreur intellectuelle dans votre prestation.
-
Non obligatoireAucune loi générale ne l'impose, mais bailleurs, donneurs d'ordre et marchés publics l'exigent presque toujours par contrat
-
3 voletsExploitation, après-livraison et objets confiés : des périmètres distincts à ne pas confondre
-
2025Depuis le nouveau Livre 6 du Code civil, un sous-traitant peut être tenu directement responsable par un tiers
Qu'est-ce que la RC exploitation ?
Depuis le 1er janvier 2025, un sous-traitant peut être attaqué directement par un tiers.
Le nouveau Livre 6 du Code civil met fin à la « quasi-immunité » de l'agent d'exécution. Raison de plus pour vérifier que chaque intervenant est correctement assuré.
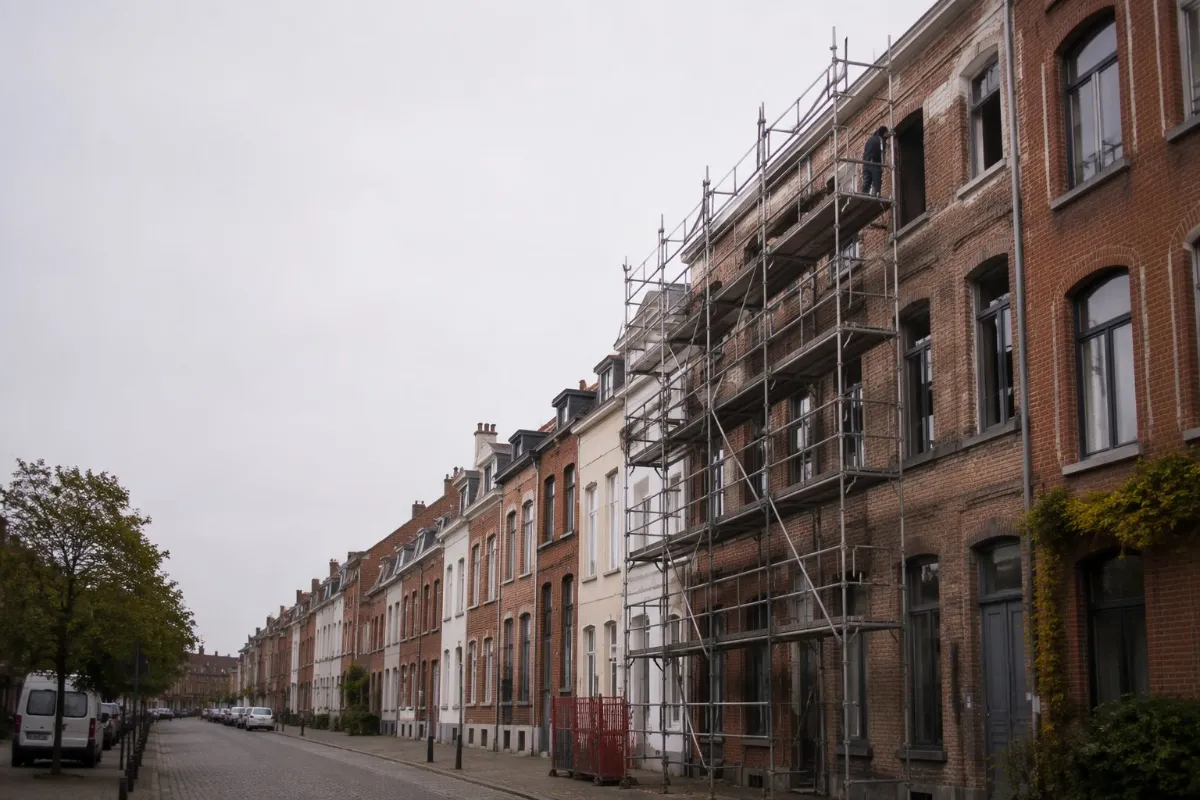
La responsabilité civile exploitation, aussi appelée RC entreprise, indemnise les dommages matériels et corporels que votre activité cause involontairement à un tiers, en dehors de l'exécution d'un contrat. C'est ce qu'on appelle la faute extra-contractuelle : vous n'aviez pas d'engagement contractuel envers la victime, mais votre activité lui a porté préjudice. Un visiteur qui trébuche sur une rallonge dans vos locaux, un pot de peinture qui tombe d'un échafaudage sur une voiture, une machine qui projette un éclat chez le voisin du chantier : autant de situations où votre responsabilité peut être engagée.
Depuis le 1er janvier 2025, cette responsabilité est encadrée par le nouveau Livre 6 du Code civil, qui réforme en profondeur le droit belge de la responsabilité extra-contractuelle. Un changement mérite l'attention des indépendants et des PME : la fin de la « quasi-immunité » de l'agent d'exécution. Concrètement, un sous-traitant ou un employé peut désormais être attaqué directement par un tiers lésé, là où le droit ancien le protégeait souvent. Raison de plus pour vérifier que chaque intervenant d'un chantier ou d'une prestation est correctement assuré.
Sans RC exploitation, c'est votre patrimoine, professionnel et souvent personnel, qui répond de la réclamation. Avec elle, l'assureur gère le sinistre, assure votre défense face à la réclamation couverte et indemnise le tiers, dans les limites du contrat. Attention : cette défense se limite au litige garanti. Pour récupérer vos propres frais, agir au pénal ou attaquer, il faut une protection juridique étendue, distincte de la RC exploitation.
RC exploitation ou RC professionnelle : ne les confondez pas
C'est la confusion la plus fréquente, et la plus coûteuse. Beaucoup d'indépendants pensent être couverts parce qu'ils ont « une RC ». En réalité, ils n'ont souvent que la moitié du dispositif.
-
La faute extra-contractuelle
RC exploitation
Couvre les dommages matériels et corporels causés à des tiers pendant votre activité, en dehors de l'exécution d'un contrat : un client qui se blesse dans vos locaux, un dégât provoqué chez lui, une chute d'objet. Elle englobe aussi l'après-livraison et les objets confiés.
-
La faute contractuelle
RC professionnelle
Couvre les fautes commises dans votre prestation intellectuelle : erreur de conseil, calcul faux, oubli, retard fautif. Le dommage est le plus souvent immatériel, une perte financière chez le client. C'est le manquement à ce que vous deviez par contrat.
Selon votre métier, vous avez besoin de l'une, de l'autre, ou des deux. Un consultant : surtout la RC professionnelle. Un commerçant ou un artisan qui se déplace : d'abord la RC exploitation. Un bureau d'études ou un installateur : souvent les deux. C'est exactement le type d'arbitrage où un courtier vous évite de payer pour du vide, ou de découvrir un trou le jour du sinistre.
Les trois volets à distinguer
Sous le mot « RC exploitation » se cachent en réalité plusieurs garanties, qui se déclenchent à des moments différents de votre activité. Les confondre, c'est risquer de croire couvert ce qui ne l'est pas.
-
1
Exploitation
Les dommages causés aux tiers pendant la vie courante de l'entreprise : dans vos locaux, sur un chantier, lors d'un déplacement, pendant un événement.
-
2
Après-livraison
Les dommages provoqués à des tiers après la fin de votre prestation ou la livraison de votre produit : malfaçon, placement défectueux, produit qui cause un dégât une fois installé.
-
3
Objets confiés
Les dommages que vous causez aux biens de vos clients placés sous votre garde (véhicule en réparation, machine en entretien, bijou confié) ou au matériel emprunté et loué.
Ces trois volets s'articulent naturellement dans une même police RC entreprise. Les confondre, ou en oublier un, c'est là que naissent les trous de couverture.
Ce qu'elle ne couvre pas
Les exclusions et les plafonds varient sensiblement d'un assureur à l'autre. Deux contrats au même prix peuvent couvrir des réalités très différentes : la vraie comparaison se fait sur les conditions générales, pas sur la prime.
- × Les fautes intentionnelles et la fraude.
- × Les amendes et sanctions pénales.
- × L'erreur de prestation intellectuelle (mauvais conseil, calcul faux) : elle relève de la RC professionnelle, pas de la RC exploitation.
- × Vos propres biens et votre propre matériel, y compris le bien pas encore livré : ils relèvent d'une assurance dommages (incendie, vol, bris de machine), pas de la responsabilité civile.
- × Les dommages relevant d'un autre contrat : accidents de véhicules (RC auto), accidents du travail de vos employés (assurance obligatoire distincte).
- × Certains risques spécifiques (pollution graduelle, activités dangereuses) sauf extension négociée.
Combien coûte une RC exploitation ?
Il n'existe pas de tarif unique : la prime se construit sur le profil de risque réel de votre entreprise. Les principaux leviers :
-
Nature de l'activitéLe facteur n° 1. Un bureau paie une fraction de ce que paie une entreprise de construction ou un métier manuel exposé.
-
Chiffre d'affairesSouvent la base de calcul principale : plus le CA est élevé, plus l'exposition, et la prime, augmentent.
-
Masse salariale & nombre de personnesChaque personne active sur le terrain ajoute du risque de dommage aux tiers.
-
Recours à des sous-traitantsDepuis le Livre 6, la responsabilité en cascade change : l'assureur en tient compte (couverture, recours).
-
Extensions choisiesAprès-livraison, objets confiés, événements, territorialité : chaque garantie ajoutée pèse sur la prime.
-
Plafonds & franchiseUn plafond élevé coûte plus cher ; une franchise plus haute réduit la prime mais augmente votre reste à charge.
En ordre de grandeur, une RC exploitation pour un indépendant ou une petite structure démarre autour de ~100 €/an pour une activité de bureau à faible risque, et grimpe nettement pour les métiers manuels et la construction.
Fourchette de prime annuelle indicative : RC exploitation, petite structure
« Le jour du sinistre, ce n'est pas le prix qu'on regarde. C'est le périmètre. »
En gestion de sinistres, je vois toujours revenir les mêmes trous : une activité déclarée trop étroite, une extension après-livraison oubliée, ou des objets confiés jamais souscrits alors que le métier consiste précisément à travailler les biens des clients. Le sinistre le plus douloureux, c'est celui où le contrat existe mais ne couvre pas ce dommage-là. Mon rôle, c'est de faire coller les garanties à la réalité de terrain, pas seulement à l'intitulé de l'activité. Un bon dossier RC exploitation se prépare avant le sinistre, pas après.
Bureaux de Ciney, Dinant, Eghezée et Bruxelles. Courtier agréé FSMA n° 111917.
Poser une question →Le garagiste et la voiture confiée.
Un garagiste indépendant reçoit une voiture pour une réparation. Le véhicule est stationné dans l'atelier, clés au tableau, en attente de pièces. Un court-circuit se déclare pendant la nuit : incendie, la voiture du client est détruite, celle du client d'à côté endommagée. Le garagiste avait bien une RC exploitation, mais sans l'extension objets confiés. Le véhicule qui lui avait été remis n'était pas un « tiers » au sens classique : il était sous sa garde.
Résultat : le dommage à la voiture confiée est resté à sa charge. Avec la bonne extension, objets confiés incluse dans la police, l'assureur aurait indemnisé le client. C'est exactement le contrôle qu'on fait à la souscription : quel bien passe entre vos mains, et sous quelle garantie.
Ce qu'on nous demande sur la RC exploitation
Votre cas n'y est pas ? Posez la question, on répond en 48h.
Poser ma question →-
Quelle différence entre RC exploitation et RC professionnelle ?
−C'est la nature de la faute qui les sépare. La RC exploitation couvre la faute extra-contractuelle : les dommages matériels et corporels que votre activité cause à des tiers en dehors de l'exécution d'un contrat (un client qui glisse dans vos locaux, un dégât provoqué chez lui, une chute d'objet). La RC professionnelle, elle, couvre la faute contractuelle : l'erreur commise dans votre prestation intellectuelle (mauvais conseil, calcul faux). Beaucoup d'indépendants ont l'une sans l'autre : c'est le trou de couverture le plus fréquent.
-
La RC exploitation est-elle obligatoire en Belgique ?
−En règle générale, non : la RC exploitation n'est pas imposée par une loi unique pour toutes les activités. Mais elle est très souvent exigée par contrat : bailleurs, donneurs d'ordre, marchés publics et organisateurs d'événements la réclament. Vérifiez toujours vos conventions et votre bail.
-
Je casse le matériel que j'installe chez mon client : est-ce couvert ?
−En principe non, et c'est un trou de couverture classique. Tant que le bien n'est pas livré, il est encore considéré comme le vôtre : un cuisiniste qui brise la plaque de cuisson pendant la pose casse son propre matériel, pas celui d'un tiers. La RC exploitation répare le dommage causé à autrui, pas la perte de votre propre marchandise. Deux garanties existent pour combler ce trou : une assurance dommages sur le matériel en cours de transport et de montage, ou, selon les contrats, une extension spécifique aux biens en cours de pose. C'est une question à poser avant le premier chantier, pas après la première plaque cassée.
-
Qu'est-ce que la garantie après-livraison et les objets confiés ?
−L'après-livraison couvre les dommages causés à des tiers après la fin de votre prestation ou la livraison de votre produit : une malfaçon, un placement défectueux, un produit qui provoque un dégât une fois installé. Les objets confiés couvrent les biens de vos clients placés sous votre garde (véhicule en réparation, machine en entretien, bijou confié) ainsi que le matériel emprunté ou loué, lorsque vous leur causez un dommage. Ce sont des extensions de la RC exploitation, pas de la RC professionnelle.
Une RC exploitation taillée pour votre terrain réel
Décrivez-nous votre activité en deux minutes. On compare les contrats du marché, on traque les extensions qui comptent (après-livraison, objets confiés) et on vous propose la couverture juste, ni trop, ni trop peu.
Nathalie Deroppe
Au quotidien, Nathalie pilote les dossiers sinistres des indépendants et PME chez Cinassur. Elle sait où se logent les trous de couverture, parce qu'elle les voit se refermer ou pas, le jour de la réclamation. Chez Cinassur, on ne vend pas un produit : on audite votre risque réel et on négocie la protection qui y correspond. Notre méthode →
À lire aussi
- Indépendants & PME RC professionnelle La garantie de votre prestation intellectuelle. →
- Indépendants & PME Assurance décennale Une couverture distincte, obligatoire dans le bâtiment. →
- Indépendants & PME Perte d'exploitation Le revenu de l'entreprise après un sinistre. →
Cette page a une vocation informative et ne constitue pas un conseil personnalisé au sens de la loi du 4 avril 2014. Les montants, garanties et obligations cités sont donnés à titre indicatif et peuvent varier selon les assureurs et l'évolution de la réglementation. Pour une analyse adaptée à votre situation, contactez Cinassur.