- Auto & mobilité
- Habitation & incendie
- Famille & RC vie privée
- Soins de santé & hospitalisation
- Protection juridique
Assurance RC professionnelle
Page revue le 11 septembre 2026 Rédigé par un courtier agréé FSMA.
Elle paie les dommages que votre travail cause à un tiers : une erreur de conseil, un plan mal coté, un dossier mal calibré. Sans elle, la facture est pour vous.
-
Ce qu'elle couvreLes dommages causés à un tiers par votre travail
-
ObligatoireOui pour les professions réglementées, vivement conseillée sinon
-
Point de vigilanceLa reprise du passé et la garantie postérieure
-
Notre rôleMettre en concurrence les compagnies pertinentes et vérifier les exclusions
Qu'est-ce que la RC professionnelle ?
La responsabilité civile professionnelle indemnise les dommages que vous causez involontairement à un tiers dans l'exercice de votre métier. La particularité : ici, le dommage naît de votre prestation intellectuelle, pas d'un accident physique. Un plan mal dimensionné, un conseil fiscal erroné, une ligne de code qui fait perdre des données, un diagnostic manqué : autant de situations où votre responsabilité peut être engagée, parfois des années après les faits.
Sans assurance, c'est votre patrimoine, professionnel et souvent personnel, qui répond de la réclamation. Avec une RC pro, l'assureur gère le sinistre, assure votre défense face à la réclamation couverte et paie l'indemnisation due, dans les limites du contrat.
Attention : cette défense se limite au litige garanti. Pour financer vos propres démarches, récupérer vos frais, agir au pénal, attaquer, il faut une protection juridique étendue, distincte de la RC pro.
RC professionnelle ou RC exploitation : ne les confondez pas
Beaucoup d'indépendants pensent être couverts parce qu'ils ont « une RC ». En réalité, ils n'ont souvent que la moitié du dispositif.
RC professionnelle
Couvre les fautes commises dans votre prestation : erreur de conseil, calcul faux, oubli, retard fautif, manquement à une obligation. Le dommage est le plus souvent immatériel, une perte financière chez le client. C'est le manquement à ce que vous deviez par contrat.
RC exploitation
Couvre les dommages matériels et corporels causés à des tiers pendant votre activité, en dehors de l'exécution du contrat : un client qui se blesse dans vos locaux, un dégât provoqué chez lui. Elle englobe aussi l'après-livraison et les objets confiés.
Selon votre métier, vous avez besoin de l'une, de l'autre, ou des deux. Un consultant : surtout la RC pro. Un artisan qui se déplace : les deux. La RC exploitation, l'après-livraison, les objets confiés et la responsabilité décennale font l'objet d'une page dédiée, tout savoir sur la RC exploitation. C'est exactement le type d'arbitrage où un courtier vous évite de payer pour du vide, ou de découvrir un trou le jour du sinistre.
Votre chiffre d'affaires ne dit rien de votre risque
Trois dossiers reconstitués : celui qui facture le plus n'est pas celui qui reçoit la plus grosse réclamation. Ce qui détermine l'enjeu, c'est la nature de l'activité, pas le volume d'affaires.
- Chiffre d'affaires annuel
- Montant réclamé par le client
-
Consultant IT, seul une mise à jour rate, l'atelier du client s'arrête 9 jours95 000 €155 000 €
-
Graphiste indépendante un tirage à rappeler et des droits d'image non cédés60 000 €120 000 €
-
Bureau d'études, 4 personnes un plan mal coté, un mur à redémolir320 000 €38 000 €
Quel plafond pour mon activité ?
Faites glisser votre chiffre d'affaires : c'est le point de départ de la discussion, pas la réponse.
Ce qui pèse le plus n'est pas votre chiffre d'affaires, c'est la nature de votre activité. Deux indépendants au même chiffre d'affaires peuvent avoir besoin de plafonds dans un rapport de 1 à 20. La spécificité du métier, les contrats signés et la région où vous travaillez changent fortement la limite requise : c'est une discussion à avoir avec votre courtier.
Indicatif, sans valeur contractuelle.
Un dossier qui immobilise la production d'un client dépasse déjà ce niveau : on regarde vos contrats-cadres.
Faire chiffrer mon activité →Couvert, ou pas couvert
On vous montre les deux colonnes avant la signature. C'est la seule façon de ne pas découvrir une exclusion le jour du sinistre.
Couvert
- Erreur, omission, négligenceUne faute professionnelle qui cause un préjudice financier à votre client.
- Dommages corporels à un tiersUn visiteur ou un client blessé dans le cadre de votre activité.
- Dégâts matériels chez le clientCe que vous abîmez en intervenant, y compris sur un chantier.
- Frais de défense et expertiseL'assureur prend en charge la défense de vos intérêts en cas de réclamation.
- Sous-traitantsExtension possible pour la responsabilité de ceux qui travaillent pour vous.
Exclu
- La faute intentionnelleAucun contrat ne couvre un dommage causé volontairement.
- Vos propres biensVotre matériel et vos locaux relèvent d'autres contrats.
- La reprise du travail non conformeRefaire la prestation reste à votre charge : c'est le dommage du tiers qui est couvert.
- Les amendes et sanctionsLes pénalités administratives ou pénales ne sont jamais assurables.
- Le passé non déclaréUn fait déjà connu de vous à la souscription tombe hors garantie.
Les limites selon l'activité
En RC professionnelle, il n'y a pas trois formules universelles : la limite dépend du métier. Voici les ordres de grandeur que l'on rencontre.
-
Graphiste, créationDroits d'image, rappel de tirage, retard de campagne.125 k€250 k€1 M€
-
Indépendant IT, seulLe dommage vient de l'arrêt d'exploitation du client.125 k€250 k€1 M€
-
Manager de transitionDécisions engageantes prises pour le compte du client.250 k€500 k€1,5 M€
-
Ingénieur, bureau d'étudesErreur de dimensionnement, reprise d'ouvrage.500 k€1,5 M€3 M€
-
Profession médicaleDommage corporel : le plafond est d'un autre ordre.sans objet5 M€5 M€ et plus
- Plafonds par sinistre, ordres de grandeur indicatifs : ils varient selon la compagnie, les contrats signés avec vos clients et l'historique de sinistres.
- Les franchises sont également indicatives et dépendent de nombreux critères : elles vont de quelques centaines d'euros à plusieurs milliers selon l'activité et la compagnie.
- Ces montants concernent la RC professionnelle. La RC exploitation, souvent souscrite en parallèle, suit une logique et des plafonds différents.
Un plan mal coté, un mur à redémolir : 38 000 € chez le client.
Ce n'est pas une faute grave, c'est une erreur de métier. Avec une RC pro, l'assureur indemnise et prend l'expertise en charge. Sans, c'est votre trésorerie.
-
01
Le client réclame
Vous recevez une mise en cause. Vous nous appelez avant de répondre.
-
02
On qualifie le dossier
On vérifie la garantie, le plafond, la franchise et la date des faits.
-
03
L'expertise
L'assureur mandate un expert. On suit le dossier et on vous traduit ses conclusions.
-
04
L'indemnisation
Le tiers est indemnisé, vos frais de défense sont pris en charge.
Combien coûte une RC professionnelle ?
Il n'existe pas de tarif unique : la prime se construit sur votre profil de risque réel. Les principaux leviers :
En ordre de grandeur, pour 250 000 € de couverture et une personne seule, une RC pro en Belgique va de 250 € par an pour un profil à faible risque à 2 500 € par an pour les activités les plus exposées.
-
Graphiste, consultant 250 à 800 €
-
Manager, dirigeant 450 à 950 €
-
Comptable, fiscaliste 600 à 1 200 €
-
Architecte, ingénieur 950 à 2 500 €
Échelle de 0 à 2 500 € par an. Montants réels selon le chiffre d'affaires, le nombre de personnes actives, la sous-traitance, les plafonds et l'assureur. Fourchettes à confirmer selon les tarifs du marché.
Le calendrier d'un sinistre
Nos engagements de délai, du premier appel à l'indemnisation.
Obligatoire pour qui ?
-
ObligatoireArchitectesAssurance décennale et RC pro imposées par la loi.
-
ObligatoireProfessions médicalesMédecins, kinés, infirmiers, dentistes.
-
ObligatoireComptables & fiscalistesExigence de l'ITAA pour l'agrément.
-
ObligatoireEntrepreneurs du bâtimentRC décennale sur les travaux d'habitation.
-
Vivement conseilléeConsultants & ITLe dommage financier dépasse vite le chiffre d'affaires.
-
Vivement conseilléeAgences & marketingDroits d'image, retards, campagnes fautives.
-
Vivement conseilléeMétiers de boucheIntoxication, hygiène, livraison.
-
Vivement conseilléeServices à domicileVous intervenez chez le client, donc sur ses biens.
Ce qu'on nous demande le plus souvent
Votre cas n'y est pas ? Posez la question, on répond en 48h.
Poser ma question →-
RC professionnelle ou RC exploitation : quelle différence ?
−La RC exploitation couvre les dommages liés à votre présence et à votre matériel (un client qui glisse dans vos locaux, une échelle qui tombe sur une voiture). La RC professionnelle couvre les conséquences de votre travail lui-même : une erreur de calcul, un mauvais conseil, un retard fautif. Beaucoup d'activités ont besoin des deux.
-
Est-elle obligatoire pour mon activité ?
+ -
Combien ça coûte ?
+ -
Quel plafond choisir ?
+ -
Je change d'assureur : suis-je couvert pour le passé ?
+ -
Et si le sinistre arrive après la fin du contrat ?
+
Quatre bureaux, un seul numéro
On reçoit en bureau ou on se déplace chez vous. Un seul contact pour les quatre adresses.
+32 83 23 17 23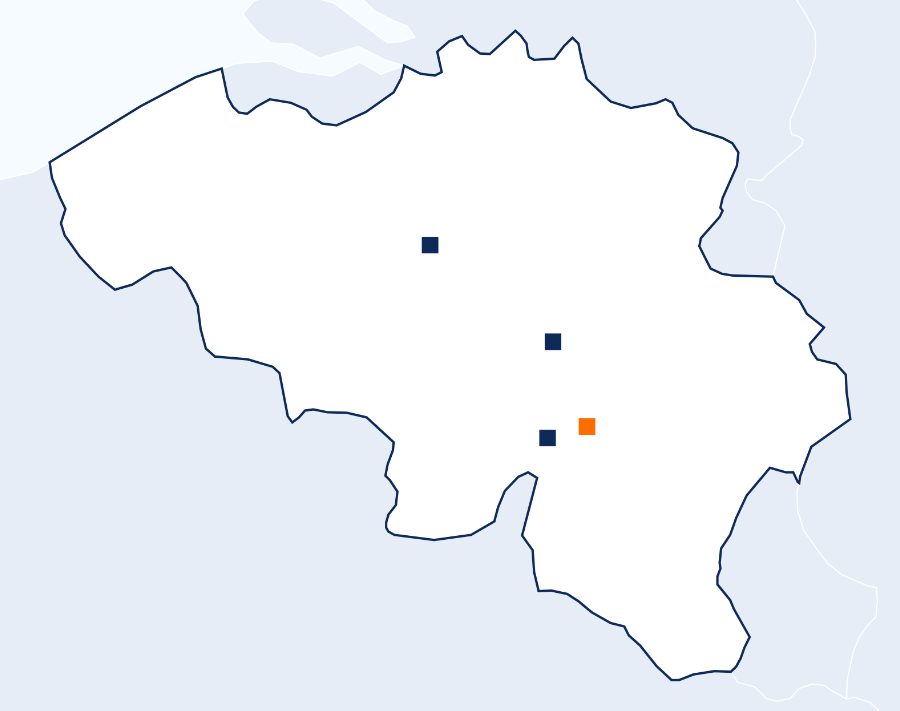 Bruxelles
Eghezée
Ciney
Dinant
-
BruxellesPlace de la Vieille Halle aux Blés 47
1000 Bruxelles -
EghezéeRoute de Cognelée 13
5310 Waret-la-Chaussée -
CineyRue des Stations 48
5590 Ciney -
DinantRue Adolphe Sax 71
5500 Dinant